
AI应用篇:医药场景:AI制药
引言
在前两篇AI制药文章里,我们已经完整解释了一颗药怎样从靶点发现走到分子设计、临床前研究和人体试验,也介绍了AI如何通过虚拟筛选、生成模型和自动化实验,提高药物发现阶段的效率。
但创新药研究面对的是另一套问题。一个分子在计算机中得分很高,不代表它能在人身上起效;一项临床试验达到统计学显著,不代表患者获得了足够大的实际改善;一种药成功获批,也不代表它能进入医院、赢得医生处方并成为商业上的大单品。
因此,本篇从“候选分子”继续往后走,但不再重复药物研发流程,而是观察价值怎样一层层被验证:先看人体中有没有效果,再看相对于现有疗法好在哪里,最后看这种优势是否足以改变医生和患者的选择。至于获批以后怎样进入医保、医院和全球市场,则留到下篇。
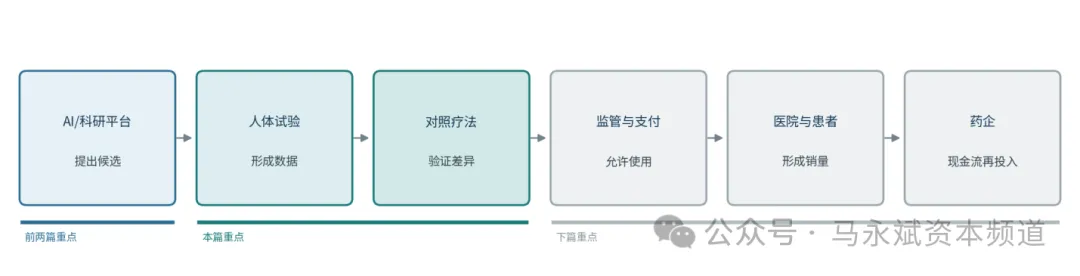
从AI候选到创新药公司现金流的完整验证链
资料来源:根据前两篇AI制药文章及本文研究框架整理
1.0 创新药的基本概念
1.1 FIC、BIC、Me-better和Me-too

创新药相关概念称呼
这些称呼大多是研发和资本市场的行业语言,并不是监管部门替药物颁发的永久标签。每一个名词称呼对应着需要验证的事情。判断是否属于创新药的重要原则是科学上的新颖性能否决定值不值得尝试;人体中的净获益能否决定它是不是一款好药
前文已经区分过AI制药与AI创新药:前者描述研发方法,后者描述AI参与形成的药物资产。到了临床阶段,这一区分反而要主动淡化。因为医生不会因为分子由AI生成就降低疗效要求,监管机构也不会因为算法先进就允许药物跳过必要验证。AI的价值应体现在更快找到高质量候选、更早排除失败分子、选择更合适的患者和试验方案。
1.2 不懂医学,也可以读懂一份临床结果
尽管创新药公告里经常挤满专业缩写,读者理解起来也云里雾里,但有一个通用的办法,即使并不懂医学,也能理解这个创新药到底强不强。该方法就是顺着创新的证据阶梯来分五步去阅读:“患者—对照—终点—幅度—安全”。

创新药证据阶梯
首先第一步,我们需要明确创新药的试验研究针对的是哪一类患者,因为同一种疾病内部可能存在完全不同的人群。例如,同样是肺癌,可以按病理类型、疾病分期、基因突变等以及已经接受过几线治疗继续细分。药物在某个特定人群中有效,不代表可以外推到所有同类患者。
通常而言,已经接受多轮治疗仍然失败的“后线患者”缺少选择,新药只要显示出明确疗效就很有意义;如果药物想进入治疗更早的“一线患者”,就必须与更成熟的标准方案竞争,对疗效和安全性的要求也更高。
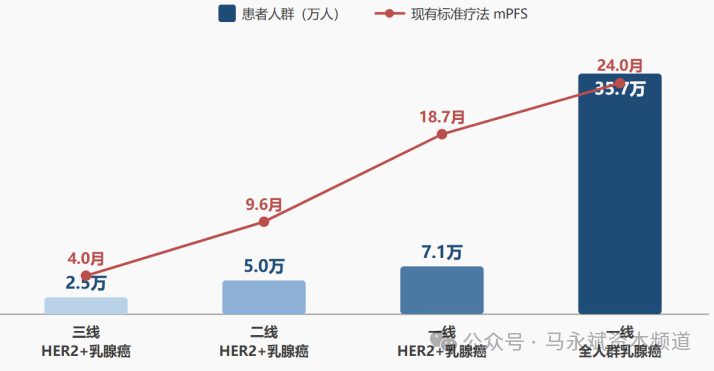
适应证从后线向前线拓展的患者阶梯——以乳腺癌为例
资料来源:国家癌症中心,CSCO/NCCN指南,Clinicaltrail,医药魔方,东吴证券研究所
第二步则是需要对照,通常来说,如果一项试验只有接受新药的一组患者,没有对照组,这类研究被称为单臂试验,适合在早期寻找信号,但证据强度有限,很难确定改善来自药物、疾病自然波动,还是入组患者本身较特殊。
于是就需要随机对照试验。随机是把患者按照预先设定的方法分组,尽量让两组在年龄、病情和其他因素上可比;对照可以是安慰剂,也可以是现有标准治疗(比安慰剂有效和比现有最佳治疗更好是两种完全不同的竞争力)。
在明确了具体患者类别,并在随机对照试验中证明新药有效后,就得关注临床试验的终点测量了,主要的终点测量如下:

主要终点测量
这个终点来自临床试验开始前的约定,它相当于考试的主考题,研究是否成功首先看这一项。次要终点用于补充观察,例如生活质量、安全性或其他疗效指标。
接下来就涉及幅度,这一步涉及模型测量,即HR、置信区间和p值。HR是Hazard Ratio的缩写,中文通常译为“风险比”。它比较两组患者在整个观察期间发生复发、恶化或死亡的相对风险。HR等于1,表示两组风险接近;小于1,表示试验组风险更低;大于1,则表示风险更高。
例如HR=0.51,可以近似理解为在研究随访期内,试验组发生目标事件的即时风险比对照组低约49%。但它不等于少了49%的患者复发,也不等于生存期延长49%。要知道患者真正多获得了多少无复发时间,还需要看两组生存曲线和具体时间点数据。
置信区间则反映结果的不确定范围,以HR为例,如果95%置信区间跨过1,通常意味着目前数据还不能排除两组无差异;区间越宽,往往说明样本量较小或事件较少,估计越不稳定。
p值则回答假设两组本来没有差异,观察到当前结果或更极端结果的概率有多大。p值小并不代表疗效一定很大,只说明结果更不容易由随机波动解释。与统计学显著回答差异可能不是偶然不同,临床意义回答的是差异大到足以改变治疗吗?前者是门槛,后者才决定药物价值。
最后来到第五步,药物安全性,药物价值不是只看疗效,而是看获益与风险的余额。要关注临床公告中的AE,即Adverse Event“不良事件”;SAE则是Serious Adverse Event,即“严重不良事件”。还要关注3级及以上不良事件、因不良反应减量或停药的比例,以及是否出现新的器官毒性或死亡风险。这一点在慢病中尤其重要。肿瘤患者在缺少治疗选择时,可能愿意承受更高副作用;而一名需要连续用药数年的慢病患者,哪怕药效不错,也可能因为感染、心血管风险、频繁注射或持续不适而停药。安全性和便利性会直接改变实际销量。
这样五步完成下来,能够帮助我们初步的判断,一款创新药的价值成效是否真的有用。
2.0 创新药之间的真正的竞争
创新药之间的真正的竞争是患者净获益,这个净获益包含疗效深度、疗效持续、安全性、起效速度、使用便利、覆盖人群、生产交付,七个方面。能否成为BIC,通常取决于这个七个维度共同形成的产品组合。
例如药物越强,并不意味着越好,如果过度抑制某条通路带来感染、血栓、肝损伤或其他严重风险,医生可能只在特定患者中使用。而便利性也不是包装层面的附加项,而会改变患者真实获得的疗效。需要每两周注射一次的药和每三个月注射一次的药,即使临床试验疗效相近,患者坚持治疗的可能性也不同。
3.0 一款重磅创新药的销售额是怎样形成的
“某疾病有一亿患者,所以这款药市场空间巨大”是创新药研究中最常见的错误之一。患者人数只是起点。真正能够产生销售的,是被诊断、符合适应证、能够支付、愿意接受治疗并持续用药的那部分人。因此,我们可以用到下面的简化公式来测算真实的患者数量:
销售峰值=患者基数×诊断率×符合治疗条件的比例×药物渗透率×市场份额×平均治疗时长×单位治疗价格
患者人数要一层层收窄
以肿瘤药为例,总患者人数要继续按癌种、分期、治疗线数、基因突变和生物标志物表达进行筛选。假如一款药只适用于某种突变阳性的二线患者,真正可用药的人数可能远小于疾病总人数。相反,如果药物从后线推进到一线,或者从晚期治疗拓展到术后辅助治疗,可及人群会明显扩大。慢病则还要看知晓率、就诊率、治疗率和依从性。
3.2 大适应证、小适应证和“适应证阶梯”
适应证就是药物被批准用于治疗的具体疾病和人群。大适应证患者多,销售上限高,但竞争通常激烈,需要强大的临床和商业化能力;小适应证患者少,却可能因为缺少有效治疗、疾病负担重而获得更快开发和较高定价。很多创新药不会一次覆盖全部患者,而是先从未满足需求最强、较容易看出疗效的小人群切入,再逐步向患者更多的疾病阶段或适应证扩展。每跨上一级阶梯,临床难度、竞争强度和潜在价值都会同时提高。
3.3 用药时间决定慢病与肿瘤药的商业模型
肿瘤晚期药物常以无进展生存期近似用药时长,患者疾病恶化后会进入下一线治疗;术后辅助治疗通常有约定疗程。自身免疫、糖尿病、高血压等慢病则可能需要长期用药,但要扣除停药、脱落和依从性下降。因此,一款单价不高但需要长期使用、覆盖多个适应证的自免药,可能形成非常大的累计销售额;一款价格昂贵但患者少、疗程短的药,销售上限反而可能有限。
4.0 案例分析:个性化mRNA肿瘤疫苗,AI怎样走到Ⅲ期
2026年8月19日,默沙东与Moderna宣布,个性化mRNA肿瘤新抗原疗法Intismeran autogene联合帕博利珠单抗,在完全切除的高危黑色素瘤患者中取得Ⅲ期积极顶线结果。这是一个连接AI制药与创新药的案例:算法参与了每位患者的序列设计,但最终价值仍由随机对照人体试验决定。这是AI参与药物研发迈向临床验证的重要案例,但不能据此推出AI设计的药普遍拥有更高临床成功率。我们看到的是一个具体平台、具体产品和具体适应证的成功。
4.1 肿瘤疫苗个性化的原因
肿瘤细胞在生长过程中会产生突变,其中一些突变会形成正常细胞没有的新抗原。新抗原可以理解为肿瘤留下的独特“指纹”。Intismeran并不是为所有患者生产完全相同的一支疫苗,而是先对患者的肿瘤和血液样本进行测序,再用算法挑选最值得免疫系统识别的新抗原。
随后,系统为这位患者生成专属mRNA序列,最多编码34种新抗原,并使用LNP进行包封。LNP是Lipid Nanoparticle的缩写,即“脂质纳米颗粒”,作用类似保护和运输mRNA的微小外壳。mRNA进入细胞后,让细胞短暂生成这些新抗原,从而训练免疫系统识别并攻击带有相同特征的肿瘤细胞。Moderna资料称,完整mRNA序列可在不到两小时内完成序列设计。
4.2 Ⅲ期试验究竟公布了什么
INTerpath-001是一项随机、双盲、安慰剂及有效药对照的全球Ⅲ期试验,共入组1,137名完成手术切除的IIB、IIC、III或IV期高危皮肤黑色素瘤患者。患者按照2:1分组:试验组接受Intismeran联合帕博利珠单抗,对照组接受帕博利珠单抗,治疗时间约一年。
截至2026年8月19日公布的顶线结果,试验达到主要终点RFS,同时达到关键次要终点DMFS;公司表示两项改善均具有统计学显著性和临床意义,安全性与既往研究一致,未出现新的安全信号。研究还会继续随访OS等终点。
“顶线结果”可以理解为公司先宣布考试通过,但完整答题卷尚未公开。公告当时并未披露Ⅲ期具体HR、绝对复发率、生存曲线和完整安全性数据。因此,现阶段可以确认试验达到预设关键终点,却不能用Ⅱ期HR替代Ⅲ期效果大小。
4.3 Ⅱ期的HR=0.51应该怎样读
此前Ⅱb期KEYNOTE-942五年随访中,联合组相对于帕博利珠单抗单药的RFS风险比为0.51,95%置信区间为0.294—0.887;DMFS风险比为0.411,95%置信区间为0.200—0.843。大白话说,在该试验和随访期内,联合治疗组的复发或死亡即时风险约低49%,远处转移或死亡风险约低59%。两项置信区间均未跨过1。
但Ⅱb期只有157名患者,样本量远小于Ⅲ期。即使随访时间达到五年,它仍只是较小样本提供的强烈信号。Ⅲ期扩大样本、按照更严格方案重复验证,正是为了确认早期结果不是偶然,也能在更广泛患者中成立。
4.4 这次结果证明了什么,又没有证明什么
已经得到较强支持的是个性化mRNA新抗原疗法可以在全球多中心Ⅲ期中组织实施,且联合方案在RFS和DMFS上优于帕博利珠单抗单药,AI算法驱动的个性化序列设计能够进入真实临床生产流程,早期Ⅱ期疗效信号在更高层级试验中能获得方向性确认。
但仍需继续验证完整Ⅲ期效应大小、绝对获益和详细安全性,以及是否能够带来总生存期OS改善,后续还要验证个性化生产周期、成本和大规模交付的效率其他癌种能否复制,以及最终获批和商业化表现。
小结:临床数据是创新药的起点
AI制药可以让研究人员更快地提出候选、更大范围地搜索分子,并更聪明地组织实验。但当候选药进入人体以后,评价标准会重新变得朴素:患者有没有真正受益,受益是否比现有治疗更大,风险是否可以接受,效果能否持续。
Moderna的个性化mRNA肿瘤新抗原疗法说明,算法生成的个性化方案可以走进全球Ⅲ期试验,并在关键终点上取得积极结果。这是重要进步,却仍只是一个具体产品的阶段性胜利。完整Ⅲ期数据、总生存期、监管审批和个性化生产效率,还要继续接受检验。
AI负责扩大人类寻找药物的能力边界;临床试验负责判断候选是不是好药;而医保、医院、全球权益和商业化体系,才决定好药能否变成一家公司的长期现金流。下一篇将继续回答:一款创新药即使临床成功,为什么仍可能卖不动?License-out、共同开发、NewCo和自主出海分别保留了多少价值?创新药公司又应该怎样从单条管线走向可持续的平台型药企?
5.0 真正的分水岭:从“干实验”走向“湿实验”
AI制药行业经常使用两个形象的说法:干实验和湿实验。干实验主要发生在计算机中,包括数据分析、结构预测、虚拟筛选和分子模拟;湿实验则发生在真实实验室中,包括称量、配液、化学反应、细胞培养、检测、分离纯化和动物实验。
如果一家公司只有模型,没有真实实验能力,它可以在短时间内生成大量候选分子,却未必知道这些分子能不能被成功合成、实验结果能否复现。
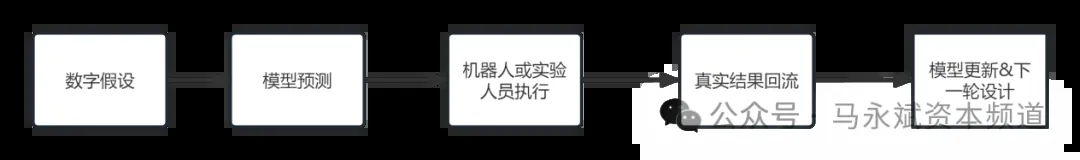
干实验走向湿实验
根据晶泰科技的发布的XtalPi SureRoute结果显示,由真实物理数据训练的反应路线预测模XtalPi SureRoute展现出了极高的可靠性:其化学幻觉率降至4.6%,仅为前沿通用大语言模型的六分之一;首条合成路线准确率高达51.7%。在失败实验的预测上,SureRXN的准确度达到了81%-89%,超过化学家38%-60%的对照表现,并将传统合成目标分子所需的5~10次试错迭代,压缩至平均仅需1.19次。
XtalPi Science架构
资料来源:晶泰泰科技官网,华福证券研究所
这说明模型不再只是依靠公开论文和数据库训练,而是可以获得自身实验系统持续产生的失败与成功数据。特别是失败实验尤其重要,由于公开论文通常更愿意发表成功结果,但模型要学会的是什么方案行不通。因此必须看到大量失败记录。
6.0 AI制药全景产业链
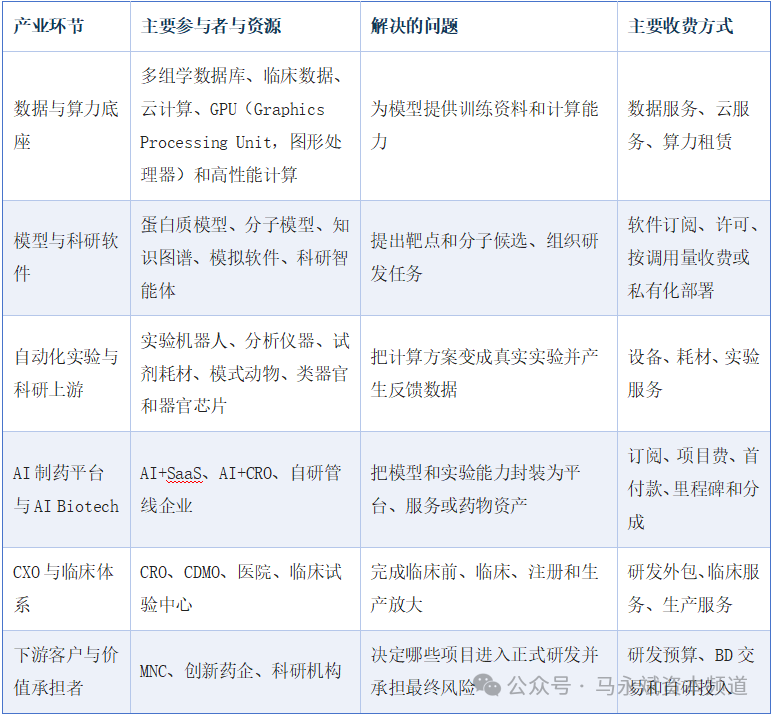
AI制药并不是大模型公司下面孤零零的一层软件,而是一条由数据、算力、模型、实验、临床和药企共同组成的产业链。
AI制药产业链全貌
资料来源:中信建投,平安证券
6.1 上游:数据、算力和实验设备
数据决定模型能看到什么,算力决定它能算多快,实验设备决定计算结果能否被快速验证。AI制药越往深处发展,对生命科学仪器、自动化实验、试剂耗材和高质量数据的依赖越强。这也意味着,AI制药的基础设施不只有GPU。若模型一天能生成一万个候选方案,而实验室一个月只能验证几十个,瓶颈就从计算转移到了实验吞吐量。
6.2 中游:平台、服务和管线
中游企业既可能销售软件,也可能替药企完成研发项目,还可能自己做药。三种模式需要的能力、收入确认方式和风险完全不同。
6.3 下游:MNC是最有支付能力的买方
MNC是Multinational Corporation的缩写,在医药行业通常指拥有全球研发、注册和商业化能力的跨国大型药企。它们拥有大量内部数据、管线和临床资源,也有能力持续采购外部AI技术。
但是,MNC购买的不是“AI故事”,而是能否提供新靶点、新化学空间、可复现结果和按时交付的研发能力。AI项目只有进入药企正式研发组合,才从一次技术试用变成真正的生产工具。
6.4 思考:CXO会被AI替代吗?
CXO是一组医药研发与生产外包企业的统称。其中,CRO是Contract Research Organization,即“合同研究组织”,主要提供药物发现、临床前和临床研究服务;CDMO是Contract Development and Manufacturing Organization,即“合同研发生产组织”,主要负责工艺开发和生产制造。AI短期未必减少CXO需求。相反,模型生成更多候选分子后,仍要完成合成、药理、毒理和临床前验证,有可能扩大实验需求。
长期来看,如果AI提高了实验设计质量,某些重复性筛选工作可能减少;但高质量验证、复杂实验、临床运营和生产放大仍很难被纯软件替代。真正可能发生的是CXO自身变成AI制药闭环的一部分。
7.0 AI制药的赚钱模式
7.1 AI+SaaS:卖软件和平台
SaaS是Software as a Service的缩写,即“软件即服务”。客户按年、按账号、按模块或按计算量付费,使用靶点发现、虚拟筛选、分子生成和模拟工具。这种模式的优点是产品更容易复制,理论上毛利率也较高;缺点是客户可能只把平台用于试验,模型能力也可能被开源模型、科技巨头或大药企内部系统替代。如果软件无法嵌入客户的真实研发流程,续费和提价都不容易。
7.2 AI+CRO:卖研发服务和交付结果
AI+CRO不只是把软件交给客户,而是接下一个具体研发任务,例如寻找靶点、完成分子优化,或者交付Lead和PCC。收入可能来自项目服务费,也可能与研发里程碑挂钩。这类模式更接近客户的真实需求,也更容易证明AI有没有用;但每个项目可能需要大量科学家和实验资源,标准化程度较低,收入也未必具有传统软件那样的规模效应。
7.3 AI+Biotech:自己做药、出售管线价值
Biotech是Biotechnology Company的简称,即“生物科技公司”。AI+Biotech企业利用自身平台发现和开发药物,再通过对外授权、共同开发或自主推进临床获得收益。
这种模式的价值上限最高。一款成功药物的收入可能远远超过软件订阅费;但它也意味着公司要承担药物失败、临床投入、融资和商业化风险。企业一旦把管线推进到临床,估值逻辑就会从“软件公司”逐步转向“创新药公司”。
7.4 混合模式:多数企业的选择
2024年国内AI制药企业中,AI+CRO、AI+Biotech和AI+SaaS分别占23%、25%和8%;兼容两种模式的企业占31%,兼容三种模式的企业占13%。大多数企业采用混合模式的原因是纯软件收入可能不足以支撑长期研发;纯自研管线又需要大量资金,并且可能多年没有收入。企业于是用软件或研发服务产生现金流、积累客户和实验数据,再用自研管线争取更高的资产价值。
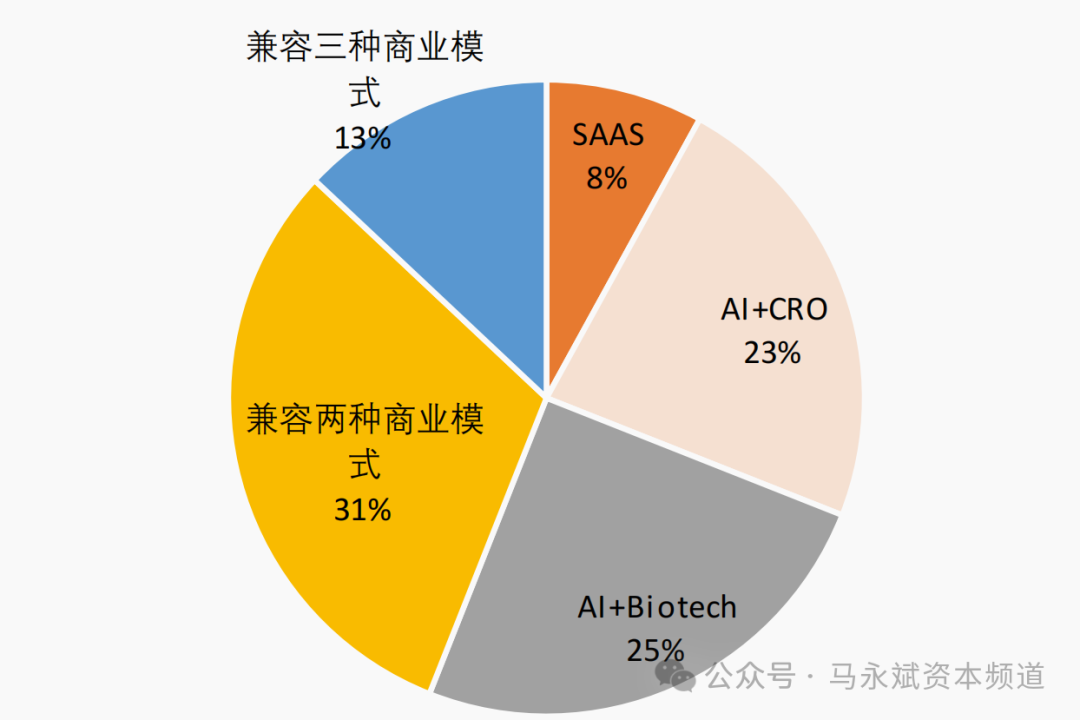
国内AI制药行业不同商业模式占比(2024年)
资料来源:智药局、蛋壳研究院、平安证券研究所
8.0 AI制药的现况
8.1 市场空间正在扩大,但不等于软件收入扩大
根据弗若斯特沙利文数据,全球AI赋能药物研发市场规模由2019年的53.7亿美元增长至2023年的119亿美元,预计2032年达到746亿美元,对应2023—2032年复合年增长率22.6%。
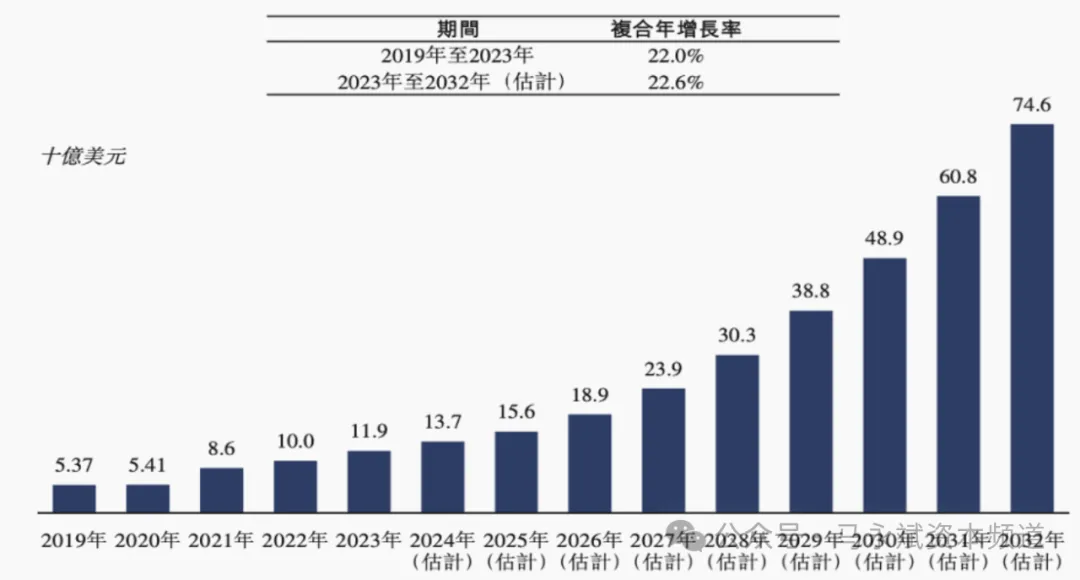
AI赋能药物研发市场规模
资料来源:英矽智能招股书、平安证券研究所
8.2 需求端已经得到验证
根据医药魔方数据库测算,2020—2025年全球AI技术交易数量的复合年增长率为30.7%,同期医药总交易数量复合增速仅0.4%。截至2026年7月18日,全球AI技术交易达到173起,已经相当于2025年全年的119.3%;同期医药总交易仅完成2025年全年的71.5%。
更值得关注的是买方结构。截至同一日期,全球前20大MNC受让的AI技术渗透率达到32.5%,约为全球整体水平的1.77倍。2025年中国对外转让AI技术交易39起,较2024年增加26起,占同期全球AI技术交易新增量的40.6%。
8.3 临床和商业化仍未充分验证
依据Insight数据统计,AI驱动的新药临床管线由2017年的4个增长到2026年6月15日的179个,其中9个处于临床Ⅲ期;而招商证券自建数据库则纳入了94款进入临床试验的AI药物,并将其中7款归为已经进入或完成Ⅲ期的重点资产。
两个统计结果差异明显,不一定意味着其中一方错误,更可能说明行业还缺少统一的“AI药物”定义。只要研发过程某一步使用过AI,是否就应纳入?AI优化制剂与AI从头发现靶点和分子,是否应放在一起?不同统计机构的答案并不相同。
目前更准确的阶段判断是需求验证基本完成,临床前交付正在验证,人体临床刚刚开始,药品商业化尚未形成规模证据。
结语:AI完成的是第一次交卷,临床才是真正的阅卷人
AI制药已经不再只是概念。药企交易数量、MNC持续采购、项目扩围、PCC交付以及越来越多管线进入临床,都证明AI正在进入真实研发流程。但这并不意味着AI已经解决了新药研发。现阶段最清晰的价值仍集中在研发前端:它帮助人类读更多数据、探索更大的化学空间、减少无效实验,并把“计算—实验—反馈”连接成更快的循环。
但AI可以更快地提出答案,却不能取消生物学的不确定性;可以帮助研究人员筛掉错误选项,却不能跳过实验、临床和监管。真正没有回答的问题,是这些效率提升能否稳定转化为更高的人体临床成功率和商业回报。因此,AI制药的产业拐点会是越来越多平台能够完成湿实验复现、同一客户复购、PCC和IND交付,并最终拿出可重复的人体数据。
-
2026-09-15
-
2026-09-15
-
2026-09-15
-
2026-09-15
-
2026-09-13
-
2026-09-13
-
2026-09-13
-
2026-09-13
- ▪ TACE载药栓塞微球:六大材质体系(PVA/海藻酸钠/GelMA/CaCO3/PLGA/明胶)对比与定制选型
- ▪ 空LNP也是强佐剂!《Immunity》:脂质纳米颗粒把蛋白疫苗喂进生发中心【图解】
- ▪ 空LNP也是强佐剂!《Immunity》:脂质纳米颗粒把蛋白疫苗喂进生发中心【详读】
- ▪ 《NSR》Highlight:给脂质侧链多挂几颗羟基——武汉大学殷昊团队HTO12,碱基编辑LNP的脂质用量直降2.5倍【图解】
- ▪ 《NSR》Highlight:给脂质侧链多挂几颗羟基——武汉大学殷昊团队HTO12,碱基编辑LNP的脂质用量直降2.5倍【详读】
- ▪ 《Journal of Controlled Release》:RVG肽修饰LNP双药同载,四条通路一起堵,髓母细胞瘤原位小鼠生物发光降8倍【图解】
- ▪ 《Journal of Controlled Release》:RVG肽修饰LNP双药同载,四条通路一起堵,髓母细胞瘤原位小鼠生物发光降8倍【详读】
- ▪ 《JCIS》:宾大把PEG刷进支撑脂双层:氮密度从5 nm压到1 nm,IgG涂层的软硬竟由锚点间距说了算【图解】
- ▪ 《JCIS》:宾大把PEG刷进支撑脂双层:氮密度从5 nm压到1 nm,IgG涂层的软硬竟由锚点间距说了算【详读】
- ▪ 《ACS Nano》:同一种荧光头、不同脂质尾巴,肿瘤蓄积差出一个数量级!Colorado团队厘清脂质结构的血清稳定性法则【图解】
- ▪ 《ACS Nano》:同一种荧光头、不同脂质尾巴,肿瘤蓄积差出一个数量级!Colorado团队厘清脂质结构的血清稳定性法则【详读】
- ▪ 《Genome Biology》:首尔大用工程化病毒样颗粒递送Cas9蛋白,一针敲掉Vegfa,湿性AMD新生血管显著退缩【图解】
- ▪ 《Genome Biology》:首尔大用工程化病毒样颗粒递送Cas9蛋白,一针敲掉Vegfa,湿性AMD新生血管显著退缩【详读】
- ▪ 《Nature Communications》:给病毒基因组改密码造活疫苗,LNP递送vRNA让85%大鼠免于丙肝样慢性感染【图解】
- ▪ 《Nature Communications》:给病毒基因组改密码造活疫苗,LNP递送vRNA让85%大鼠免于丙肝样慢性感染【详读】